¿Cuándo un cobro por proyecto califica como anticipo ante el SAT y cuándo no?
Como criterio práctico, conviene tratarlo como anticipo solo si al recibir el dinero todavía no se conoce el precio final ni el bien o servicio convenido. Es una regla de implementador, no una definición literal del SAT: las fuentes consultadas no confirman una regla general que determine cuándo todo cobro inicial es anticipo.
Lo que sí establece la guía del Anexo 20 es que, al recibir un anticipo, se emite un CFDI por su valor. También establece que, si al emitir el comprobante no se recibe la contraprestación, se usa PPD con forma de pago 99 (Por definir) (SAT, Anexo 20 Guía de llenado del CFDI). Si el cliente sí paga al momento de la factura, PPD y 99 no aplican.
De ahí sale el riesgo que vale la pena revisar: timbrar como anticipo un cobro que ya tenía contrato definido. Si el contrato ya fijaba alcance y precio, tratarlo como anticipo puede complicar cómo se aplica ese pago contra las facturas posteriores y cómo se ve el costo del proyecto en tu ERP. Las fuentes no documentan la mecánica exacta ni sus efectos en impuestos, así que es un punto que debes validar con tu contador antes de timbrar.
Antes del primer cobro, resuelve con tu contador tres preguntas:
- ¿El contrato ya fija alcance y precio total?
- ¿El pago inicial corresponde a un entregable concreto o a una reserva de capacidad?
- ¿Cómo se aplicará ese pago contra las facturas posteriores?
Si las respuestas son ambiguas, el contrato se corrige antes que la factura.
¿Cómo se factura un proyecto por hitos de entrega con CFDI 4.0?
No existe una categoría fiscal llamada hito: las fuentes consultadas no confirman una mecánica específica de CFDI 4.0 para hitos. Lo que existe son las reglas de pagos en parcialidades o diferidos, y el hito es la forma en que tu contrato ordena esos cobros.
Según la guía del complemento de pagos del SAT, el comprobante de recepción de pagos lleva cero en el campo Total y no incluye MétodoPago ni FormaPago. El detalle vive en el complemento: documento relacionado, saldo anterior, importe pagado, saldo insoluto y número de parcialidad.
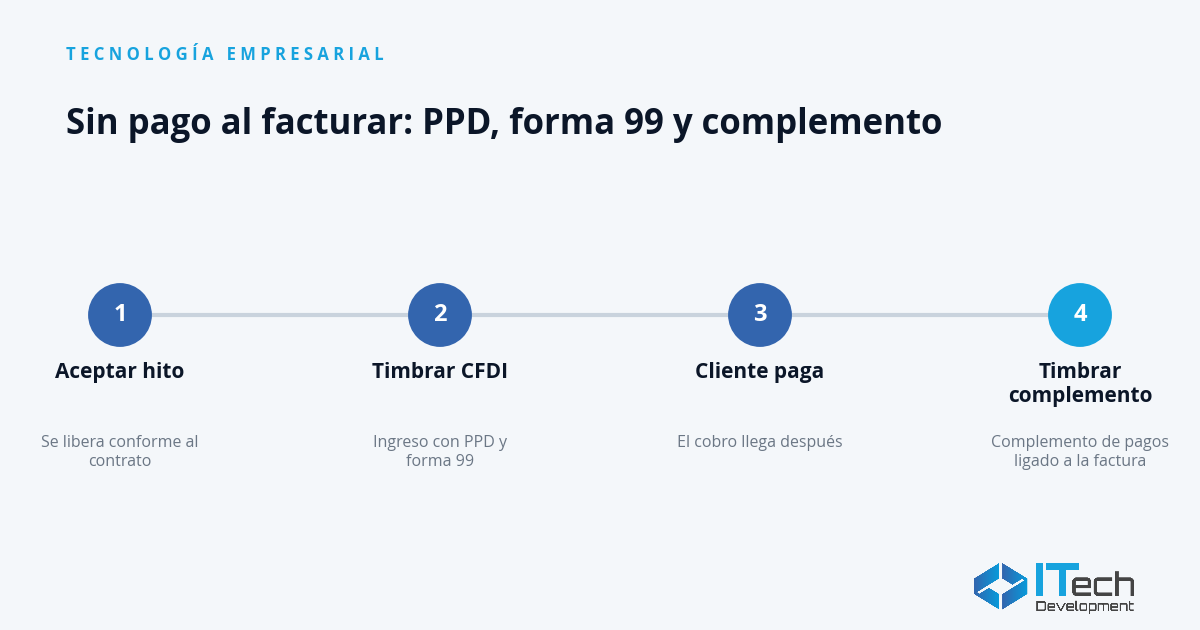
Si el hito no se cobra al emitir la factura, un esquema orientativo, no un procedimiento oficial, sería este:
- Se libera y acepta el hito conforme a lo que diga tu contrato.
- Se timbra el CFDI de ingreso con PPD y forma de pago 99, porque aún no hay pago.
- El cliente paga.
- Se timbra el complemento de pagos ligado a esa factura.
Cuándo no usar este esquema: si el cliente paga en el momento de recibir la factura. Ahí el pago ya existe y no hay diferido.
Lo que sale mal con más frecuencia en estos flujos es que tesorería registra el cobro y nadie emite el complemento. Las consecuencias fiscales conviene revisarlas con tu contador. Asigna un responsable por cobro y no lo dejes al azar.
¿Cómo registrar retenciones contractuales y fondos de garantía sin multas?
No hay un tratamiento único confirmado: cómo se factura un fondo de garantía o una retención contractual depende de la naturaleza de la operación, de tu contrato y de la regla fiscal aplicable, y debe definirse con tu contador. Las fuentes consultadas no confirman un tratamiento general ni un cambio específico en 2026, y tampoco permiten afirmar que sean por sí mismos un anticipo.
Lo que sí está documentado es que el complemento de pagos tiene un nodo de impuestos retenidos, requerido cuando los documentos relacionados registran algún impuesto retenido (SAT, guía del complemento de pagos). No confundas esa retención fiscal con la retención contractual: son cosas distintas.
Criterio de implementador, a validar con tu contador:
- Antes de firmar, define por escrito cómo se factura la parte retenida y en qué momento se libera.
- Deja en el contrato la fecha y la condición de liberación del fondo.
- Si el cliente descuenta algo por su cuenta, no improvises: documenta la diferencia y consúltala antes de modificar comprobantes.
- Las fuentes no identifican multas específicas para este caso, así que no damos cifras; valida el tratamiento con un asesor fiscal antes del primer contrato.
¿No sabes si esto aplica a tu empresa? Haz el diagnóstico gratuito de 3 minutos.
¿Qué configuración técnica exige tu ERP para timbrar proyectos sin fricción?
Lo que respalda el SAT es la parte de pagos: el ERP debe conservar la relación entre la factura original, cada pago recibido, el saldo anterior, el importe pagado, el saldo insoluto y la parcialidad. También debe permitir informar impuestos retenidos cuando existan en los documentos relacionados.
Además, debe poder emitir el CFDI correcto, relacionarlo con el que sustituye y seleccionar el motivo de cancelación 01 (SAT, Cancelación de facturas). Si el sistema no hace esto de forma nativa, cada corrección se vuelve manual.
Lo siguiente es recomendación de implementación, no un requisito del SAT: conviene llevar centros de costos por proyecto, definir reglas de facturación por hito o por tiempo y materiales, y validar RFC y código postal del receptor antes de timbrar. Son prácticas que ayudan a ordenar el proyecto, y las fuentes consultadas no las exigen.
Si estás evaluando plataformas, revisa cómo resuelve cada una el timbrado: en Odoo y la facturación CFDI 4.0 en México explicamos el caso de Odoo, y en implementación de CFDI 4.0 en SAP México el de SAP.
Sobre ITECHDEV: opera su propio Odoo para CRM y desarrolla un módulo propio de timbrado CFDI 4.0 con PAC. No afirmamos que ese módulo cubra facturación por hitos ni el complemento de pagos.
Las fuentes no confirman requisitos de un ERP específico, así que valida con tu proveedor. Si tu duda es qué sistema guarda cada dato, la diferencia entre ERP y CRM ayuda a decidir dónde vive el contrato y dónde la factura.
¿Cuáles son los errores fiscales más comunes al facturar proyectos empresariales?
Los errores que conviene evitar, y que sí tienen respaldo en la documentación del SAT, son tratar como pagado un comprobante que no lo está, omitir el complemento al recibir el pago y sustituir facturas sin relacionarlas. Las fuentes consultadas no ordenan estos errores por costo ni cuantifican multas específicas para cada uno.
| Error | Qué dice la documentación | Cómo evitarlo |
|---|---|---|
| Emitir sin pago recibido con un método que implica pago | Si no se recibe la contraprestación, se usa PPD y forma 99 (SAT, Anexo 20) | Usar PPD y 99 cuando el cliente paga a crédito |
| Cobrar sin emitir el complemento | Todo pago, total o parcial, de un CFDI con PPD requiere complemento (SAT, guía de pagos) | Un responsable por cobro |
| Cancelar sin emitir antes el correcto | Para el motivo 01 se emite primero el comprobante correcto y se relaciona con el sustituido (SAT, Cancelación de facturas) | Emitir, relacionar y luego cancelar con motivo 01 |
Sobre la cancelación: el SAT reconoce cuatro motivos y la solicitud se presenta por su portal o con un proveedor de certificación (SAT, Proceso de cancelación). Para el motivo 01, el orden importa: primero el CFDI correcto, luego la cancelación del original.
En lugar de una gráfica de porcentajes, esta es la lista oficial de claves:
| Clave | Motivo de cancelación |
|---|---|
| 01 | Comprobante emitido con errores con relación |
| 02 | Comprobante emitido con errores sin relación |
| 03 | No se llevó a cabo la operación |
| 04 | Operación nominativa relacionada en una factura global |
Un aviso sobre cifras: no existe en las fuentes consultadas una distribución porcentual oficial de cancelaciones por motivo, así que no la usamos.
¿Cuándo no conviene automatizar la facturación de proyectos en el ERP?
No conviene si manejas muy pocos proyectos o si cada contrato exige formatos y adendas distintos. Esta es una recomendación de criterio; el SAT no establece cuándo automatizar.
Si suponemos que facturas muy pocos proyectos y casi todos con esquemas distintos, parametrizar plantillas por hito puede no tener retorno, y un contador con una buena hoja de control puede bastar. La automatización se paga cuando hay volumen y reglas repetibles; evalúa tu caso con números propios.
También conviene esperar si tus contratos cambian la estructura de cobro cada vez. Automatizar un proceso que no está estable solo multiplica los errores.
Sí conviene automatizar cuando:
- Repites el mismo esquema de hitos en varios clientes.
- El complemento de pagos se te queda sin emitir.
- Tesorería, proyectos y contabilidad capturan el mismo dato en sistemas distintos.
En cualquier caso, nombra un responsable interno: sin dueño, la mejor configuración se degrada.
¿Cuál es el primer paso para blindar el flujo de facturación de proyectos?
Audita tus contratos vigentes junto con contabilidad antes de tocar el sistema. El objetivo es homologar las claves de producto del SAT y definir, contrato por contrato, qué es anticipo, qué es hito y qué es fondo de garantía.
La guía de llenado del CFDI 4.0 aparece publicada el 16 de enero de 2026 en la sección del Anexo 20 (SAT), así que revisa que tus plantillas usen la versión vigente.
Un orden razonable:
- Lista tus contratos activos y su esquema de cobro.
- Clasifica cada cobro con tu contador.
- Define quién emite factura, quién el complemento y quién concilia.
- Recién entonces parametriza el ERP.
La configuración técnica es la parte sencilla; la difícil es que contrato, contabilidad y sistema digan lo mismo.
Fuentes
- Anexo 20 — Guía de llenado del CFDI — http://omawww.sat.gob.mx/tramitesyservicios/Paginas/documentos/Anexo_20_Guia_de_llenado_CFDI.pdf
- Guía de llenado del comprobante al que se le incorpore el complemento para recepción de pagos — http://omawww.sat.gob.mx/tramitesyservicios/Paginas/documentos/Guia_llenado_pagos.pdf
- Guía de llenado del complemento para recepción de pagos (versión 311221) — http://omawww.sat.gob.mx/tramitesyservicios/Paginas/documentos/Guiallenadopagos311221.pdf
- Proceso de cancelación — https://www.sat.gob.mx/minisitio/Factura/cancela_procesocancelacion.htm
- Cancelación de facturas — http://omawww.sat.gob.mx/factura/Paginas/documentos/cancelacion/esquema_cancelacion.pdf
- Anexo 20 — http://omawww.sat.gob.mx/tramitesyservicios/Paginas/anexo_20.htm
Si quieres revisar cómo se conecta tu facturación con el ERP, conoce nuestros servicios o haz el diagnóstico gratuito.